Rechnungen automatisch auslesen: PDF, Scan und E-Rechnung im Vergleich
Rechnungen automatisch auslesen: Was bei XRechnung und ZUGFeRD gelesen wird, wo PDF und Scan Extraktion brauchen, welche Pflichtangaben gelten und wie Sie prüfen.
· Plurali
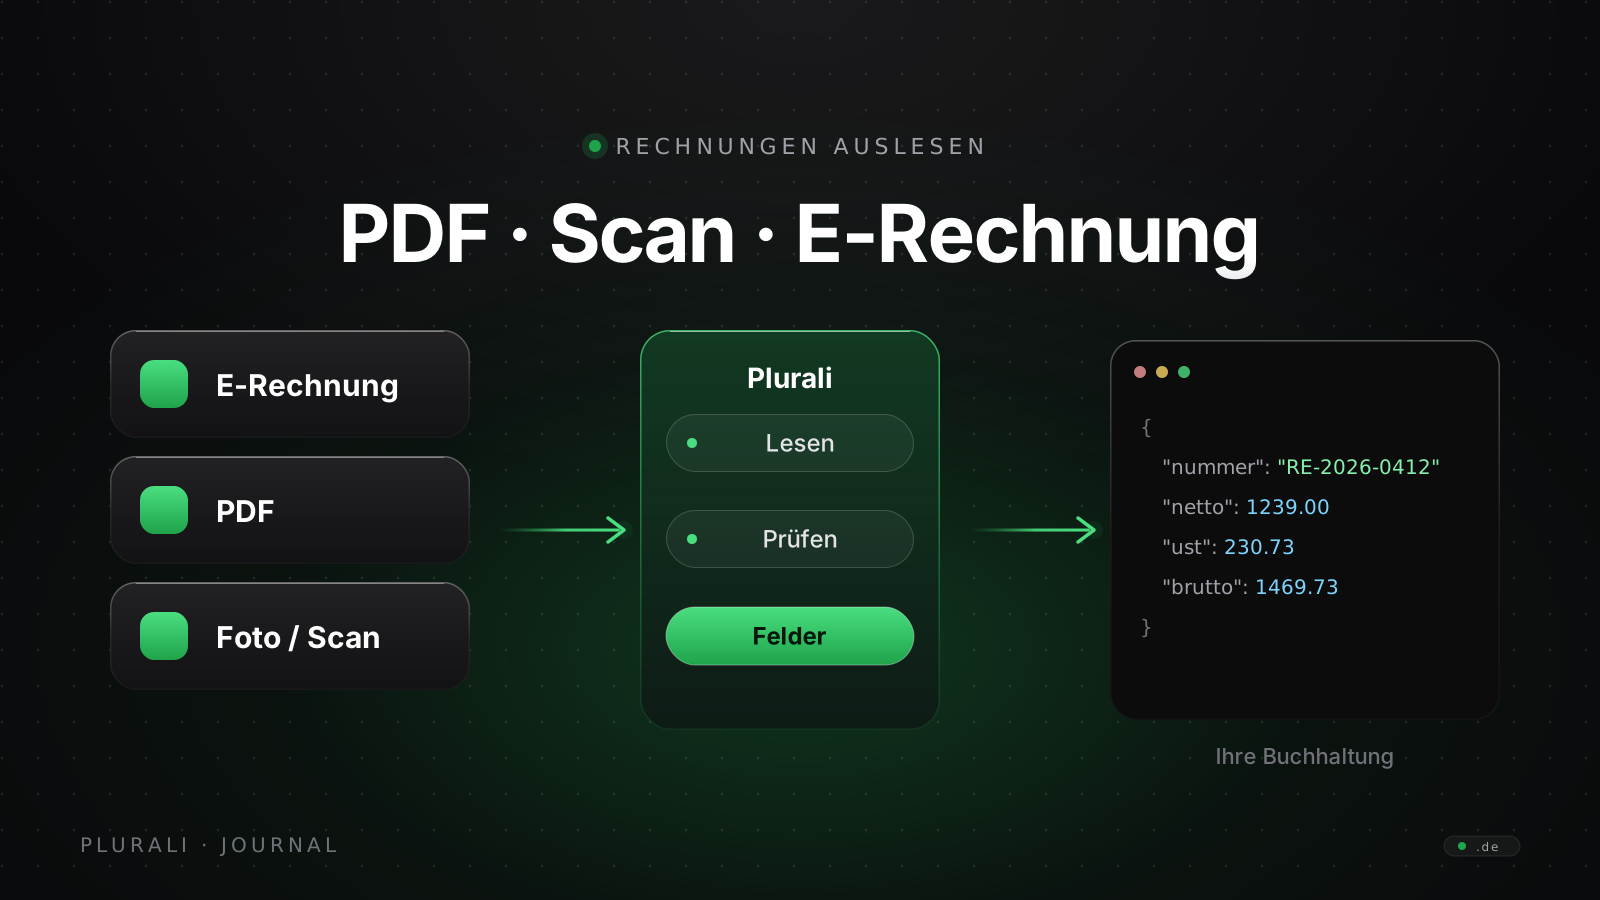
Ob Sie eine Rechnung automatisch auslesen müssen, hängt von ihrer Form ab. Eine E-Rechnung (XRechnung oder ZUGFeRD) enthält die Daten bereits als XML: Sie lesen sie aus, statt sie zu erkennen. Ein PDF ohne eingebettetes XML und ein Foto oder Scan sind dagegen nur ein Bild von Zahlen, hier ist eine Extraktion nötig. Dieser Artikel ordnet die drei Formen, zeigt, wo Extraktion nach der E-Rechnungspflicht noch gebraucht wird, und führt eine Beispielrechnung von den Pflichtangaben bis zur geprüften JSON-Ausgabe durch.
Stand: 29. September 2026
Die drei Eingangsformen im Überblick
Im Postfach eines Unternehmens liegen heute Rechnungen in drei Grundformen (XML, PDF, Bild), wobei die E-Rechnung in zwei Ausprägungen vorkommt. Sie unterscheiden sich technisch grundlegend:
| Form | Was in der Datei steckt | Wie Sie die Daten bekommen | Rechtliche Einordnung nach § 14 UStG |
|---|---|---|---|
| XML-E-Rechnung (z. B. XRechnung) | Ausschließlich strukturierte Daten in XML | Lesen und validieren, nicht erkennen | E-Rechnung |
| Hybride E-Rechnung (z. B. ZUGFeRD) | Ein PDF mit eingebettetem XML in einer Datei | Das XML lesen, das PDF nur ansehen | E-Rechnung, wenn das XML die Anforderungen erfüllt |
| PDF ohne eingebettete Daten | Nur die Darstellung einer Seite | Extraktion | sonstige Rechnung |
| Foto, Scan, Papier | Ein Bild | Extraktion | sonstige Rechnung |
Die rechtliche Einordnung steht im Gesetz: Eine elektronische Rechnung ist nach § 14 Abs. 1 UStG „eine Rechnung, die in einem strukturierten elektronischen Format ausgestellt, übermittelt und empfangen wird und eine elektronische Verarbeitung ermöglicht“. Eine sonstige Rechnung ist „eine Rechnung, die in einem anderen elektronischen Format oder auf Papier übermittelt wird“. Das BMF nennt in seinem Schreiben vom 15. Oktober 2025 als Beispiele für sonstige Rechnungen ausdrücklich „PDF-Dateien ohne integrierte Datensätze, Bilddateien oder Angaben in E-Mails“.
Für die Praxis heißt das: Die erste Frage an jede eingehende Datei lautet nicht „Welche OCR nehme ich?“, sondern „Enthält sie strukturierte Daten?“.
Wo Extraktion nach der E-Rechnungspflicht noch gebraucht wird
Die Pflicht zur E-Rechnung im Geschäftsverkehr zwischen inländischen Unternehmern wird stufenweise wirksam. Die verbindlichen Angaben stehen im Gesetz und im Schreiben des Bundesfinanzministeriums:
| Zeitpunkt | Was gilt | Quelle |
|---|---|---|
| seit 1. Januar 2025 | Inländische Unternehmer müssen die technischen Voraussetzungen schaffen, eine E-Rechnung zu empfangen. Die Ausstellung einer E-Rechnung an einen anderen inländischen Unternehmer bedarf nicht der Zustimmung des Empfängers. | BMF-Schreiben vom 15.10.2025, Abschnitt 14.1 UStAE (Abs. 4 und 5) |
| bis 31. Dezember 2026 | Für Umsätze ab 2025 darf noch auf Papier oder, mit Zustimmung des Empfängers, in einem anderen elektronischen Format (etwa PDF) abgerechnet werden. | § 27 Abs. 38 Nr. 1 UStG |
| bis 31. Dezember 2027 | Dasselbe gilt für Umsätze aus 2027, wenn der Gesamtumsatz des Ausstellers im Vorjahr nicht mehr als 800.000 Euro betrug. Ebenfalls bis Ende 2027, mit Zustimmung des Empfängers: Rechnungen per EDI. | § 27 Abs. 38 Nr. 2 und 3 UStG |
Daraus folgt (eigene Ableitung aus dem Gesetzestext, keine Aussage des Gesetzgebers): Für Umsätze ab 2027 müssen größere Aussteller E-Rechnungen ausstellen, kleinere ab 2028. Empfangen müssen Sie sie schon jetzt. Der Text von § 27 Abs. 38 UStG wurde am 29. September 2026 auf gesetze-im-internet.de abgerufen. Prüfen Sie den Stand vor einer Entscheidung erneut, weil sich Übergangsfristen ändern können.
Was trotzdem als PDF oder Bild ankommt
Die Pflicht schafft die Extraktion nicht ab. Es bleiben mindestens diese Wege:
- Übergangszeit: Bis Ende 2026 (für kleinere Aussteller bis Ende 2027) dürfen Lieferanten weiter PDF oder Papier senden, sofern Sie zustimmen. Die Zustimmung bedarf laut BMF „keiner besonderen Form“ und kann auch konkludent erfolgen.
- Ausländische Lieferanten: Ist einer der Beteiligten nicht im Inland ansässig, besteht laut BMF keine Pflicht zur E-Rechnung.
- Kleinbeträge, Kleinunternehmer, Fahrausweise: Rechnungen bis 250 Euro Gesamtbetrag, Rechnungen von Kleinunternehmern und Fahrausweise können nach dem BMF-Schreiben immer als sonstige Rechnung ausgestellt werden.
- Belege außerhalb der Pflicht: Tankquittungen, Bewirtungsbelege, Kassenbons und Rechnungen an oder von Privatpersonen sind Belege, die weiter als Foto oder Papier eintreffen.
- Fehlerhafte E-Rechnungen: Eine Datei mit Formatfehlern ist laut BMF eine sonstige Rechnung in einem anderen elektronischen Format. Dann liegt ein Dokument vor, das Sie unter Umständen doch wie ein PDF behandeln müssen.
Wie groß dieser Anteil in Ihrem Eingang ist, hängt von Ihren Lieferanten ab. Eine belastbare Zahl dafür haben wir nicht; zählen Sie einen Monat Ihres Rechnungseingangs nach Form, bevor Sie planen.
E-Rechnung: lesen, nicht raten
Eine E-Rechnung im XML-Format sollten Sie nicht mit einem Sprachmodell „erkennen“. Die Daten stehen dort in genau definierten Feldern, ein Programm liest sie exakt und ohne Rechenfehler aus.
XRechnung ist nach der Beschreibung des BMF „ein rein strukturiertes Datenformat“, das XML vorgibt und „in erster Linie der maschinellen Verarbeitung“ dient. Es ist nicht für die Sichtprüfung gedacht; eine Visualisierungsanwendung kann das XML für Menschen lesbar darstellen. ZUGFeRD ist ein hybrides Format: Es besteht aus einem strukturierten Datenteil und einem menschenlesbaren Teil (etwa PDF), beide „in einer Datei zusammengefasst“. Laut BMF fällt ZUGFeRD ab Version 2.0.1 unter die zulässigen E-Rechnungsformate, ausgenommen die Profile MINIMUM und BASIC-WL.
Zwei Regeln aus dem BMF-Schreiben sind für automatische Verarbeitung entscheidend:
- Bei hybriden Formaten führt der strukturierte Teil. Weichen die Daten im XML von der Bildansicht ab, gehen laut BMF die Daten des strukturierten Teils vor. Lesen Sie bei einer ZUGFeRD-Rechnung deshalb das XML und nicht das PDF.
- Validieren Sie die Datei. Ob eine Rechnung die Norm EN 16931 erfüllt, lässt sich laut BMF „beispielsweise durch die Nutzung einer geeigneten Validierungsanwendung“ prüfen. Das BMF unterscheidet Formatfehler und Geschäftsregelfehler. Ein Beispiel für Letztere: „Steuerbetrag stimmt rechnerisch nicht mit dem angegebenen Steuersatz überein“.
Die Extraktion mit einem Sprachmodell wäre hier nicht nur überflüssig, sondern riskant: Sie könnte den Wert eines Feldes im Bild „lesen“, der vom maßgeblichen XML abweicht. Auch Plurali ist dafür nicht gedacht: Es nimmt Dokumente als PDF, PNG, JPEG oder WebP entgegen und liefert die Felder, die Sie verlangt haben. Für die XML-Datei einer E-Rechnung brauchen Sie einen XML-Parser und einen Validator.
PDF und Scan: Was Extraktion leistet
Bei einem PDF ohne Daten oder einem Foto muss jemand die Werte aus dem Bild holen. Früher übernahmen das Vorlagen je Lieferant. Heute lesen Vision-Modelle die Seite direkt und geben die Felder zurück, die Sie im Schema verlangen. Wie das funktioniert und was der Unterschied zu einem reinen Text-Dump ist, zeigt der Artikel PDF in JSON umwandeln. Wie Sie das Schema pro Anfrage übergeben, steht in Dokumentenextraktion per API.
Bei Plurali ist der Ablauf: Dokument hochladen (PDF, PNG, JPEG oder WebP), Felder festlegen, JSON erhalten. Die Ausgabe wird gegen Ihr Schema geprüft, was nicht dazu passt, wird nicht als Ergebnis ausgeliefert. Dass ein Ergebnis dem Schema entspricht, sagt allerdings nur, dass Felder und Typen stimmen, nicht dass die Werte richtig sind. Das prüfen Sie im nächsten Schritt.
Grenzen, die Sie einplanen sollten:
- Schlechte Fotos (Schatten, Knicke, abgeschnittene Ränder) senken die Lesbarkeit für jedes Verfahren.
- Mehrseitige Rechnungen mit Positionen über mehrere Seiten und Zwischensummen sind fehleranfälliger als eine einseitige Rechnung.
- Zahlen im deutschen Format (
1.239,00) werden im Zielfeld zu1239.0. Ein Verwechseln von Tausenderpunkt und Dezimalkomma ist ein klassischer Fehler. - Ein fehlendes Feld muss
nullbleiben und darf nicht mit0oder einem plausiblen Wert gefüllt werden.
Was auf einer Rechnung stehen muss: § 14 Abs. 4 UStG
Bevor Sie Felder definieren, lohnt der Blick ins Gesetz. § 14 Abs. 4 Satz 1 UStG legt fest, was eine Rechnung enthalten muss. Die Tabelle gibt die Nummern wörtlich oder verkürzt wieder und ordnet ein Feldbeispiel zu:
| Nr. | Pflichtangabe (Gesetzeswortlaut, gekürzt) | Feld im Beispiel-JSON |
|---|---|---|
| 1 | „den vollständigen Namen und die vollständige Anschrift des leistenden Unternehmers und des Leistungsempfängers“ | lieferant, empfaenger |
| 2 | „die dem leistenden Unternehmer vom Finanzamt erteilte Steuernummer oder die ihm vom Bundeszentralamt für Steuern erteilte Umsatzsteuer-Identifikationsnummer“ | lieferant.ust_id |
| 3 | „das Ausstellungsdatum“ | rechnungsdatum |
| 4 | „eine fortlaufende Nummer […], die zur Identifizierung der Rechnung vom Rechnungsaussteller einmalig vergeben wird (Rechnungsnummer)“ | rechnungsnummer |
| 5 | „die Menge und die Art (handelsübliche Bezeichnung) der gelieferten Gegenstände oder den Umfang und die Art der sonstigen Leistung“ | positionen[].beschreibung, menge |
| 6 | „den Zeitpunkt der Lieferung oder sonstigen Leistung“ (Sonderfall Vorauszahlung im Gesetz) | leistungsdatum |
| 7 | „das nach Steuersätzen und einzelnen Steuerbefreiungen aufgeschlüsselte Entgelt“ sowie im Voraus vereinbarte Entgeltminderungen | positionen[].einzelpreis, netto |
| 8 | „den anzuwendenden Steuersatz sowie den auf das Entgelt entfallenden Steuerbetrag oder im Fall einer Steuerbefreiung einen Hinweis darauf, dass für die Lieferung oder sonstige Leistung eine Steuerbefreiung gilt“ | positionen[].ust_satz, ust |
| 9 | Hinweis auf die Aufbewahrungspflicht des Leistungsempfängers in den Fällen des § 14b Abs. 1 Satz 5 | nur in diesen Fällen |
| 10 | Angabe „Gutschrift“, wenn der Leistungsempfänger die Rechnung ausstellt | ist_gutschrift (optional) |
Zwei Hinweise dazu. Erstens: Der Bruttobetrag steht nicht in der Liste, ist aber für Zahlung und Buchung wichtig. Zweitens: Vereinfachte Regeln für Kleinbetragsrechnungen (§ 33 UStDV) verlangen weniger Angaben. Welche Ausnahmen für Ihren Fall gelten, klärt Ihre Steuerberatung.
Ein Extraktionsschema muss diese Angaben nicht abschließend abbilden. Für die Prüfung ist es aber nützlich, die Felder zu haben, aus denen sich die Pflichtangaben ablesen lassen: fehlt ust_id und steht keine Steuernummer auf der Rechnung, ist das ein Prüfhinweis, den Ihr System melden sollte.
Das Beispiel: Rechnung RE-2026-0412
Alle Beispiele im Journal nutzen dieselbe Rechnung der Muster GmbH (Beispieldaten, kein echter Beleg). Sie hat zwei Positionen mit unterschiedlichen Steuersätzen:
Muster GmbH                              RECHNUNG
                                         Rechnungsnr.:   RE-2026-0412
                                         Rechnungsdatum: 01.09.2026
                                         Zahlbar bis:    30.09.2026

Pos.  Beschreibung          Menge   Einzelpreis   USt.    Betrag
1     Beratung              8 Std.    150,00 EUR   19 %   1.200,00 EUR
2     Fachbuch              1 Stk.     39,00 EUR    7 %      39,00 EUR

                              Netto                       1.239,00 EUR
                              USt. 19 % auf 1.200,00        228,00 EUR
                              USt.  7 % auf    39,00          2,73 EUR
                              Brutto                      1.469,73 EUR
Als Ergebnis einer Extraktion erwarten Sie diesen Datensatz:
{
  "rechnungsnummer": "RE-2026-0412",
  "rechnungsdatum": "2026-09-01",
  "lieferant": { "name": "Muster GmbH", "ust_id": "DE123456789" },
  "positionen": [
    { "beschreibung": "Beratung", "menge": 8, "einzelpreis": 150.0, "ust_satz": 19 },
    { "beschreibung": "Fachbuch", "menge": 1, "einzelpreis": 39.0, "ust_satz": 7 }
  ],
  "netto": 1239.0,
  "ust": 230.73,
  "brutto": 1469.73,
  "waehrung": "EUR",
  "faellig_am": "2026-09-30",
  "quelle": { "brutto": { "seite": 1 } }
}
Die USt-IdNr. ist ein Platzhalter. Das Feld quelle hält fest, auf welcher Seite der Bruttobetrag steht: Es hilft beim Nachschauen im Original. Für die Pflichtangaben aus der Tabelle oben bräuchte das Schema zusätzlich den Empfänger und den Leistungszeitpunkt, etwa so:
{
  "empfaenger": { "name": "Beispiel AG", "anschrift": "Musterweg 1, 80331 München" },
  "leistungsdatum": "2026-08-31"
}
Auch diese Angaben sind erfundene Beispieldaten. Beachten Sie, dass die abgebildete Rechnung keinen Leistungszeitpunkt ausweist: In diesem Fall darf das Feld nicht geraten werden, sondern muss null sein, und Ihre Prüfung sollte den Beleg zur Klärung markieren.
Ergebnisse prüfen, bevor Sie buchen
Ein gültiges JSON ist noch kein richtiges JSON. Prüfen Sie jedes Ergebnis mit Regeln, die unabhängig vom Modell laufen. Für die Beispielrechnung reichen Rechenproben:
| Prüfung | Rechnung | Ergebnis |
|---|---|---|
| Positionssumme netto | 8 × 150,00 + 1 × 39,00 = 1.239,00 | stimmt mit netto |
| USt. 19 % | 19 % von 1.200,00 = 228,00 | |
| USt. 7 % | 7 % von 39,00 = 2,73 | |
| USt. gesamt | 228,00 + 2,73 = 230,73 | stimmt mit ust |
| Netto + USt. = Brutto | 1.239,00 + 230,73 = 1.469,73 | stimmt mit brutto |
| Steuersätze | 19 und 7 | Regelsatz 19 %, ermäßigter Satz 7 % (§ 12 UStG); ein anderer Wert braucht einen Grund, etwa den Hinweis auf eine Steuerbefreiung |
| Datum | Fälligkeit 2026-09-30 nicht vor Rechnungsdatum 2026-09-01 | plausibel |
Diese Regeln entsprechen dem Prinzip, das auch das BMF bei E-Rechnungen beschreibt: Geschäftsregeln prüfen logische Abhängigkeiten der Angaben. Das Ergebnis Ihrer Prüfung können Sie als eigenes Objekt festhalten, das Ihr System erzeugt, nicht das Modell:
{
  "pruefungen": {
    "summe_positionen_gleich_netto": true,
    "ust_je_satz_gleich_ust": true,
    "netto_plus_ust_gleich_brutto": true,
    "steuersaetze_zulaessig": true,
    "pflichtangaben_vollstaendig": false,
    "fehlend": ["leistungsdatum"]
  },
  "status": "manuell_pruefen"
}
Stimmt eine Rechenprobe nicht, liegt der Fehler entweder in der Extraktion oder in der Rechnung selbst. Beides sollten Sie sehen, bevor die Rechnung in der Buchhaltung landet. Einzelne Rundungsdifferenzen von einem Cent kommen vor, wenn Aussteller die Steuer pro Position statt pro Steuersatz runden; legen Sie eine Toleranz fest und dokumentieren Sie sie.
Zusätzlich sinnvoll:
- Stichprobe am Original: Ziehen Sie regelmäßig zufällig Belege und vergleichen Sie sie feldweise mit dem Ergebnis. Nur so wissen Sie, wie gut es für Ihre Lieferanten funktioniert.
- Dubletten: Dieselbe Rechnungsnummer eines Lieferanten darf nur einmal vorkommen.
- Abgleich mit Stammdaten: USt-IdNr. und IBAN des Lieferanten gegen Ihre Lieferantenliste prüfen, besonders vor Zahlungen.
Wie zuverlässig Extraktion grundsätzlich ist und wie Sie Fehler systematisch erkennen, behandelt der Artikel Genauigkeit, Halluzinationen und Human in the Loop.
Original und Aufbewahrung: die Extraktion ist Erfassungshilfe
Die Extraktion ersetzt nicht den Beleg. Das Steuerrecht knüpft die Aufbewahrung an das Original bzw. an die bildlich und inhaltlich übereinstimmende Wiedergabe. In § 147 Abs. 2 AO steht, dass aufzubewahrende Unterlagen auch als Wiedergabe auf einem Bildträger oder anderen Datenträger aufbewahrt werden dürfen, wenn sichergestellt ist, dass die Wiedergabe oder die Daten „mit den empfangenen Handels- oder Geschäftsbriefen und den Buchungsbelegen bildlich und mit den anderen Unterlagen inhaltlich übereinstimmen“.
Die GoBD (BMF-Schreiben) konkretisieren das in Rz. 130 und 131. Empfangene Papierrechnungen, die gescannt oder fotografiert werden, sind so aufzubewahren, dass die Wiedergabe dem Original bildlich entspricht. Erfolgt eine Anreicherung durch OCR, sind die dadurch gewonnenen Informationen laut GoBD „nach Verifikation und Korrektur ebenfalls aufzubewahren“. Bei E-Rechnungen ist es nach Rz. 131 in der Fassung vom 14. Juli 2025 ausreichend, wenn der strukturierte Teil aufbewahrt wird. Den menschenlesbaren Teil müssen Sie nur zusätzlich aufbewahren, wenn er zusätzliche oder abweichende steuerlich bedeutsame Informationen enthält.
Ob und wann Sie das Papieroriginal nach dem Scannen vernichten dürfen, regelt Rz. 140 der GoBD; danach bleibt eine Vernichtung ausgeschlossen, soweit Unterlagen nach anderen Vorschriften im Original aufzubewahren sind. Für diese Entscheidung ist Ihre Verfahrensdokumentation und Ihre Steuerberatung maßgeblich, nicht dieser Artikel. Alle Fristen und Prüffragen für Anbieter fasst der Artikel DSGVO, GoBD und Aufbewahrung bei KI-Dokumentenverarbeitung zusammen.
Quellen
Abgerufen am 29. September 2026.
- § 14 UStG, Ausstellung von Rechnungen (gesetze-im-internet.de)
- § 12 UStG, Steuersätze (gesetze-im-internet.de)
- § 14b UStG, Aufbewahrung von Rechnungen (gesetze-im-internet.de)
- § 27 UStG, Allgemeine Übergangsvorschriften, Abs. 38 (gesetze-im-internet.de)
- § 147 AO, Ordnungsvorschriften für die Aufbewahrung von Unterlagen (gesetze-im-internet.de)
- BMF-Schreiben vom 15. Oktober 2025, Einführung der obligatorischen elektronischen Rechnung ab dem 1. Januar 2025 (Bundesfinanzministerium, PDF)
- BMF-Schreiben vom 14. Juli 2025, GoBD, 2. Änderung (Bundesfinanzministerium, PDF)
- BMF-Schreiben vom 28. November 2019, GoBD, Rz. 130 bis 140 (Kopie des BMF-Schreibens, bereitgestellt von DATEV)
Weiter im Journal
- Intelligente Dokumentenverarbeitung (IDP): der Leitfaden
- Was kostet ein Dokument? Preismodelle im Vergleich
- Felder definieren: wie Sie genau die Daten bekommen, die Sie brauchen
Rechnung im Playground ausprobieren